Инвестиционные принципы Билла Акмана: как оценивать акции в России

Подход Билла Акмана привлекает ясной идеей: покупать долю в понятном бизнесе, который способен долго зарабатывать деньги, и заранее знать, почему цена покупки оставляет запас на ошибку. Для частного инвестора в России полезнее перенять порядок проверки компании, чем повторять сделки крупного управляющего. Его возможности влиять на совет директоров, получать финансирование и выдерживать сильную концентрацию портфеля существенно отличаются от возможностей владельца обычного брокерского счёта.
В публично сформулированных критериях Акмана важны предсказуемый свободный денежный поток, барьеры для конкурентов, крепкие финансы, умеренная зависимость от рынка капитала, адекватная цена и качество управления. Эти критерии не обещают доходности: даже сильный бизнес может оказаться плохой покупкой, если заплатить за него слишком много. На российском рынке к ним добавляются зависимость от ставок, регулирования, валюты, крупных собственников и доступности раскрываемой информации. Критерии инвестиционной стратегии
Начинайте с денег, которые остаются после развития бизнеса
Прибыль из отчёта о финансовых результатах и свободный денежный поток отвечают на разные вопросы. Компания может показать хорошую прибыль, но направить значительную часть поступлений на оборудование, складские запасы и расчёты с покупателями. Акционеру важно понять, сколько денег остаётся после необходимых капитальных затрат, хватает ли их на обслуживание долга и можно ли финансировать дальнейший рост и дивиденды без постоянных новых заимствований.
Для первоначальной проверки сопоставьте за несколько лет выручку, операционную прибыль, денежный поток от операций и капитальные затраты. Один год с высоким потоком из-за распродажи запасов не доказывает устойчивости. Постоянно положительный поток тоже надо прочитать вместе с контекстом: сокращение расходов на ремонт или разработку способно временно улучшить цифры ценой будущих проблем. У банков и страховщиков денежный поток устроен иначе, поэтому механически переносить такую метрику между отраслями нельзя.
| Вопрос перед покупкой | Что искать в документах | Что может исказить вывод |
|---|---|---|
| Откуда приходит прибыль? | Выручка по сегментам, маржа, повторяемость продаж. | Разовый доход от продажи актива или переоценки. |
| Остаются ли деньги? | Операционный поток и обязательные капитальные затраты за ряд периодов. | Рост дебиторской задолженности, временное урезание инвестиций. |
| Насколько прочен баланс? | Сроки долга, стоимость обслуживания, денежные остатки. | Большой платёж после отчётной даты, зависимость от перекредитования. |
| Кто распоряжается результатом? | Дивидендная политика, доля акционеров, сделки со связанными сторонами. | Обещания выплат без источника денег или права миноритария. |
Для российской компании полезно открывать консолидированную отчётность, годовой отчёт, сообщения о существенных фактах и структуру акционеров. Если свежих данных нет, отсутствие информации само становится риском оценки: красивый прогноз нельзя проверить. Документы эмитента и условия раскрытия доступны через биржевую инфраструктуру, но инвестору следует сверять период и периметр отчётности, особенно при сложной группе компаний. Раздел для инвесторов об эмитентах
Конкурентное преимущество проверяют действиями клиентов
«Защитный ров» — не почётное звание компании, а способность сохранять клиентов и экономику продукта, когда на рынок приходит соперник. Это могут быть высокие затраты переключения, сеть с большим числом участников, редкая инфраструктура, сильная дистрибуция или разрешение, получение которого требует времени и капитала. Однако высокий барьер для входа сам по себе не гарантирует высокую доходность акционеру: тарифы могут регулироваться, развитие требует огромных вложений, а выгоды получает потребитель.
Проверка должна быть предметной. Повышалась ли цена продукта без потери объёма? Как менялась доля рынка и удержание клиентов? Могла ли компания переложить рост издержек в цену? Если ответ подтверждается лишь презентацией руководства, а не динамикой продаж и маржи, запас прочности может быть меньше, чем кажется. На российском рынке дополнительно важно понять долю государственного заказа, зависимость от одного поставщика и стоимость импорта оборудования.
Искусственный интеллект меняет расходы, но прибыль зависит от конкуренции
Автоматизация может ускорить обработку документов, поддержку клиентов, программирование и поиск ошибок. Для оценки акций решающим будет не число внедрённых моделей, а изменение издержек, качества сервиса и цены продажи. Когда похожие решения становятся доступны всем конкурентам, компании часто вынуждены передавать часть экономии покупателю. В другом случае сильный бренд или сложная интеграция дают возможность сохранить большую долю выгоды. Одновременно нужны расходы на внедрение, контроль качества, безопасность и обновление систем.
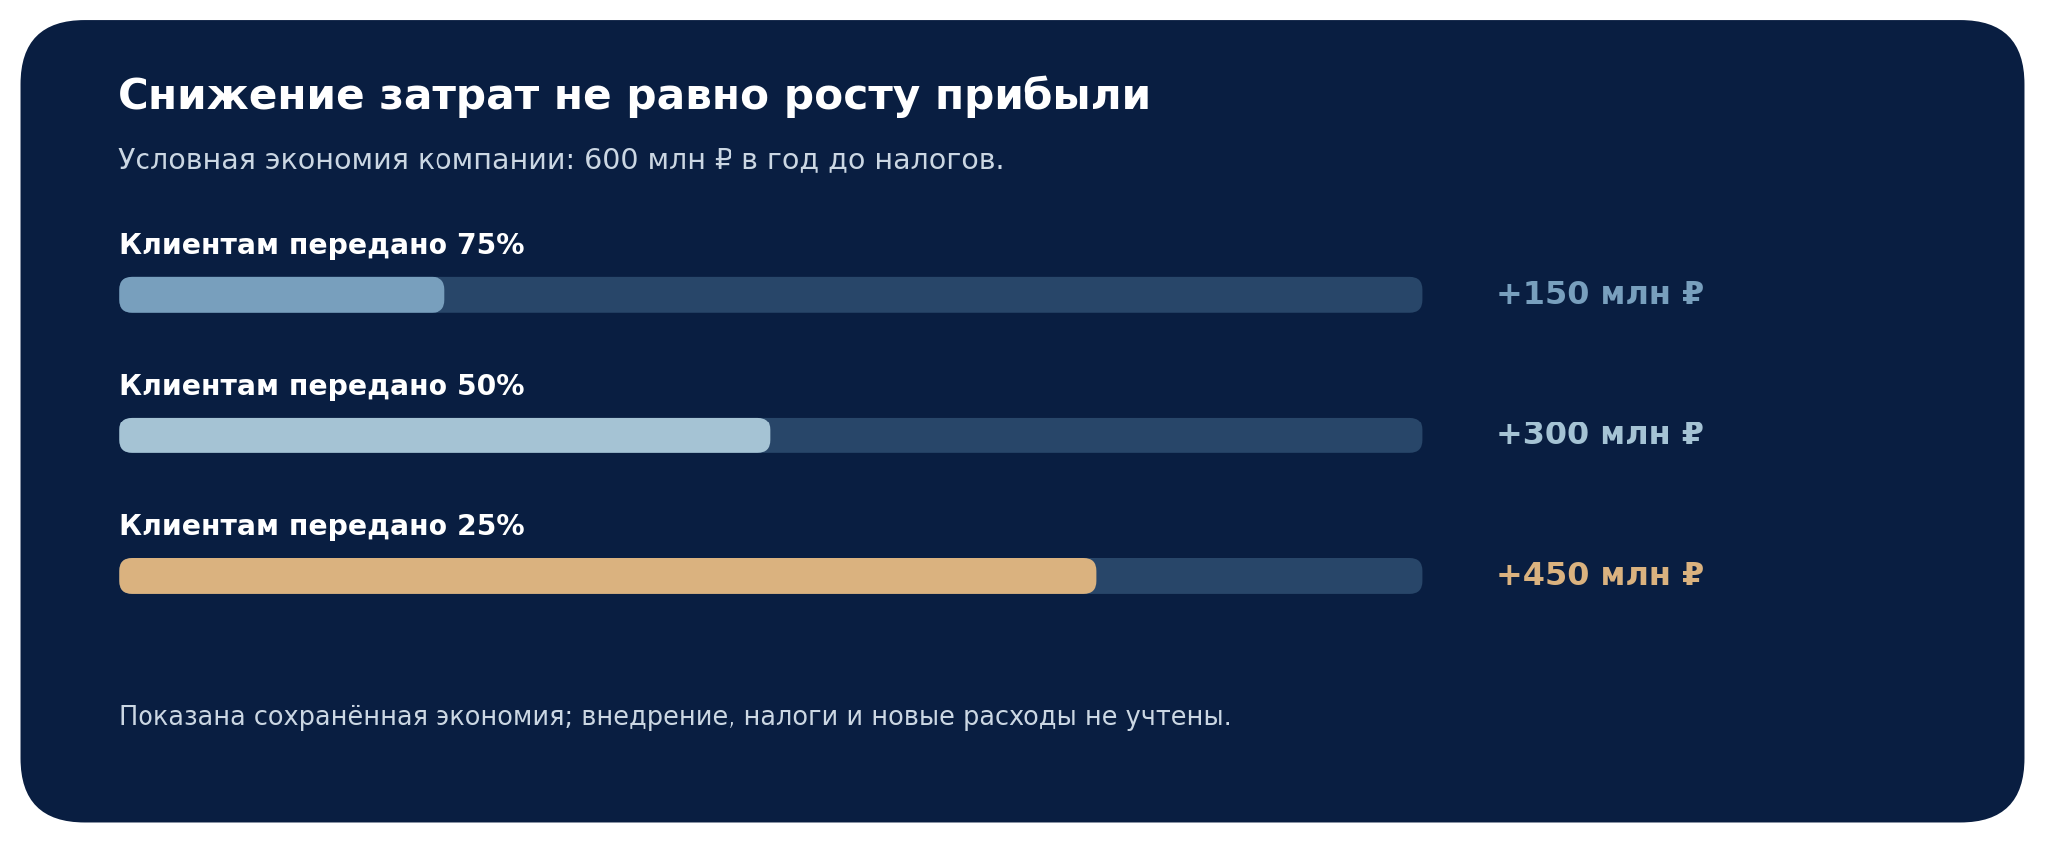
Предположим, условная российская компания сократила ежегодные операционные затраты на 600 млн рублей. Если конкуренция вынуждает снизить цены так, что клиентам уходит 75% выгоды, дополнительный результат до налогов и затрат внедрения составляет лишь 150 млн рублей. При передаче клиентам половины выгоды остаётся 300 млн; при передаче четверти — 450 млн. Это три сценария, а не предположение, что определённая отрасль обязательно удержит конкретную долю.
| Доля экономии, ушедшая в цены | Осталась компании за год | Что требуется проверить |
|---|---|---|
| 75% | 150 млн ₽ | Есть ли у клиентов дешёвая альтернатива? |
| 50% | 300 млн ₽ | Как быстро конкуренты внедряют ту же технологию? |
| 25% | 450 млн ₽ | Подтверждают ли маржа и объём ценовую силу? |
Обратный риск столь же важен: новый инструмент способен заменить часть платных услуг компании или снизить цену её продукта. Для консервативной оценки полезно описать два направления одновременно — где фирма экономит и где может потерять выручку. Утверждение, что технология непременно уничтожит конкретного игрока или, напротив, гарантированно повысит прибыль, требует фактов, которых на ранней стадии обычно нет.
Хорошая компания по завышенной цене остаётся рискованной покупкой
Рыночная стоимость акции зависит как минимум от результатов бизнеса и от того, сколько инвесторы согласны платить за единицу этих результатов. Мультипликатор P/E удобен для первого приближения, но не заменяет анализа долга, разовых статей и денежных потоков. Чем больше будущего роста уже заложено в цену, тем сильнее котировка может реагировать даже на умеренное ухудшение ожиданий.
Предположим, условная компания приносит 12 млрд рублей нормализованной прибыли в год, а весь её капитал оценён рынком в 120 млрд: P/E равен 10. Инвестор выделяет на пакет её акций 40 млн рублей. Если прибыль снизится до 10 млрд, а рынок станет платить семь годовых прибылей, капитализация в этой упрощённой модели упадёт до 70 млрд и пакет будет стоить около 23,3 млн рублей — на 41,7% меньше цены покупки. Никакого дефолта для такого убытка не требуется.
| Сценарий через год | Прибыль × P/E | Цена условного пакета | Изменение к 40 млн ₽ |
|---|---|---|---|
| Стресс | 10 млрд ₽ × 7 | 23,3 млн ₽ | −41,7% |
| Без переоценки | 12 млрд ₽ × 10 | 40,0 млн ₽ | 0% |
| Рост | 14 млрд ₽ × 12 | 56,0 млн ₽ | +40,0% |

В расчёте число акций постоянно, дивиденды, налоги и комиссии исключены; прибыль и коэффициенты придуманы для демонстрации чувствительности. В действительности котировки меняются раньше отчётных цифр и зависят также от ставки, ликвидности и ожиданий. Запас прочности появляется не от красивого базового сценария, а от цены, при которой умеренная ошибка в прогнозе не разрушает общий портфель.
Позиция против рынка требует отдельного контроля потерь
Короткая продажа кажется зеркальной противоположностью покупки: инвестор зарабатывает, если акция дешевеет. Но при покупке без кредитного плеча потеря по позиции ограничена вложенными деньгами, а при продаже заёмной бумаги рост цены теоретически не имеет верхней границы. К тому же существуют плата за заём, требования по обеспечению, риск отзыва бумаг и принудительного закрытия позиции. Поэтому уверенность в слабости бизнеса сама по себе не задаёт безопасный размер сделки.
Например, условная короткая позиция на 40 млн рублей при росте цены акции вдвое создаёт убыток 40 млн рублей до расходов; при трёхкратном росте — 80 млн. На практике брокер может закрыть её раньше при нехватке обеспечения, поэтому итог зависит от условий договора и траектории цены. Российский регулятор отдельно указывает, что категория риска клиента влияет на плечо, обеспечение и вероятность принудительного закрытия маржинальной позиции. Правила риска маржинальной торговли
Известные истории крупных ставок на падение не делают такую стратегию необходимой для частного инвестора. Экономически сходную осторожность часто можно проявить проще: не покупать компанию, чьи отчёты или цена не проходят собственную проверку. Это решение не даёт прибыли от падения, зато не создаёт обязательства выкупить подорожавшую заёмную бумагу.
Концентрация должна соответствовать возможности пережить ошибку
Управляющий с исследовательской командой способен подробно следить за небольшим числом компаний и иногда добиваться изменений в их управлении. Частный инвестор чаще наблюдает бизнес только по публичным данным. Поэтому копировать число позиций, долю каждой бумаги или активистские сделки без сопоставимых ресурсов опасно. Важны не только эмитенты, но и общие факторы: два банка зависят от кредитного цикла, несколько экспортёров — от валюты и внешнего спроса.
Для условного капитала 48 млн рублей рассмотрим 12 равных позиций по 4 млн. Если одна бумага потеряет 70%, убыток составит 2,8 млн рублей, или около 5,8% всего капитала, даже если остальные цены пока не изменились. Если три компании в одном секторе одновременно подешевеют на 40%, убыток достигнет 4,8 млн, или 10% портфеля. Число строк в приложении брокера не защищает от общей причины падения.
| Решение в портфеле | Что оно помогает контролировать | Ограничение |
|---|---|---|
| Лимит на одну компанию | Размер потери при ошибке в одном бизнесе. | Коррелированные компании могут падать вместе. |
| Разные источники дохода | Зависимость от одного сектора или валютного фактора. | В общем рыночном спаде корреляции растут. |
| Резерв вне акций | Риск вынужденной продажи к дате крупного платежа. | Денежная часть имеет инфляционный риск. |
| План пересмотра | Реакцию на долг, отчётность и изменение цены. | Ни один регламент не гарантирует верное решение. |
Банк России обращал внимание на отраслевую концентрацию розничных портфелей в финансовом и нефтегазовом секторах. Это практическое напоминание: даже набор крупных ликвидных акций может быть слабо распределён по источникам риска. Лимиты следует выводить из цели, горизонта и допустимой потери, а не из чужого списка любимых компаний. О структуре розничных портфелей
Долгий горизонт требует запаса ликвидности
Устойчивый источник капитала позволяет инвестору дождаться привлекательной цены и пережить временный спад без распродажи активов. Для обычного человека его практический аналог — деньги на ближайшие обязательства вне рискованных акций, отсутствие вынуждающего кредитного плеча и горизонт, который действительно можно выдержать. Сам по себе долгий срок не отменяет риска: бизнес может ухудшиться необратимо, а акция — остаться дорогой долгие годы.
Покупка широкого рынка через биржевой фонд может снизить зависимость от одного эмитента и объём самостоятельного анализа. Но российский БПИФ не гарантирует доход и не равен всему мировому рынку: важно изучить индекс или правила управления, отраслевой состав, комиссию, ликвидность пая и возможное отклонение цены от расчётной стоимости. Московская биржа раскрывает общие параметры БПИФ; индекс полной доходности отдельно учитывает дивиденды, в отличие от ценового индекса. Как устроены биржевые фонды Индекс с учётом дивидендов
Страховой бизнес оценивают с учётом обязательств
Привлекательность страхового бизнеса иногда объясняют тем, что премия поступает раньше выплаты клиенту и деньги некоторое время можно инвестировать. Это верно как описание денежного цикла, но страховой резерв не является свободными деньгами акционера. Требуются капитал, активы под обязательства и способность пережить неблагоприятные страховые случаи; результат зависит от цены риска, расходов, доходности вложений и качества резервирования.
Если инвестор рассматривает акции компании со страховым направлением в России, одной цифры собранных премий недостаточно. Нужно раздельно смотреть результат страховых операций и инвестирования, достаточность капитала, состав активов и долгие обязательства по договорам. Банк России публикует регуляторные показатели собственных средств, активов и резервов страховщиков. От идеи «премии можно инвестировать» не следует автоматическая доходность акций или возможность произвольно направить резервы на рискованные покупки. Регуляторные показатели страховщиков
Порядок проверки перед сделкой
Сформулируйте инвестиционную гипотезу в нескольких предложениях: откуда компания берёт деньги, почему клиенты останутся, что способно разрушить её преимущество и при какой цене покупка оправданна. Затем запишите условия, при которых гипотезу придётся пересмотреть. Падение котировки само по себе ещё не доказательство ошибки, но ухудшение денежного потока, долга или прав акционера требует новой оценки.
| Этап | Минимальная проверка | Решение при нехватке данных |
|---|---|---|
| Бизнес | Сегменты, клиенты, конкуренты, регулирование. | Не приписывать неизвестному устойчивый рост. |
| Финансы | Денежный поток, капитальные затраты, сроки долга. | Увеличить запас прочности в оценке. |
| Цена | Стресс по прибыли и мультипликатору, альтернативы. | Уменьшить позицию или отказаться от покупки. |
| Портфель | Доля бумаги, общие факторы, ближайшие траты. | Не брать риск, который заставит продать в плохой момент. |
Сильная сторона этой системы — проверяемость. Можно спорить о справедливой цене, но нельзя заменять проверку убеждением, что известный инвестор уже сделал работу за всех. Российский рынок добавляет собственные условия, однако главные вопросы остаются теми же: способен ли бизнес зарабатывать и сохранять деньги, насколько защищён акционер и что случится со всем капиталом, если прогноз окажется неверным.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой или налоговой рекомендацией. Примеры с 40 млн и 48 млн рублей, оценками компаний и сценариями применения технологий условны и не относятся к конкретным ценным бумагам. Акции и паи фондов могут дешеветь, дивиденды не гарантированы. Перед сделкой следует изучить документы инструмента, расходы, налоги, ликвидность и допустимый для себя убыток.
 IPG в Telegram


 Получить