Психология финансовых целей: как выбрать свою и довести план до результата
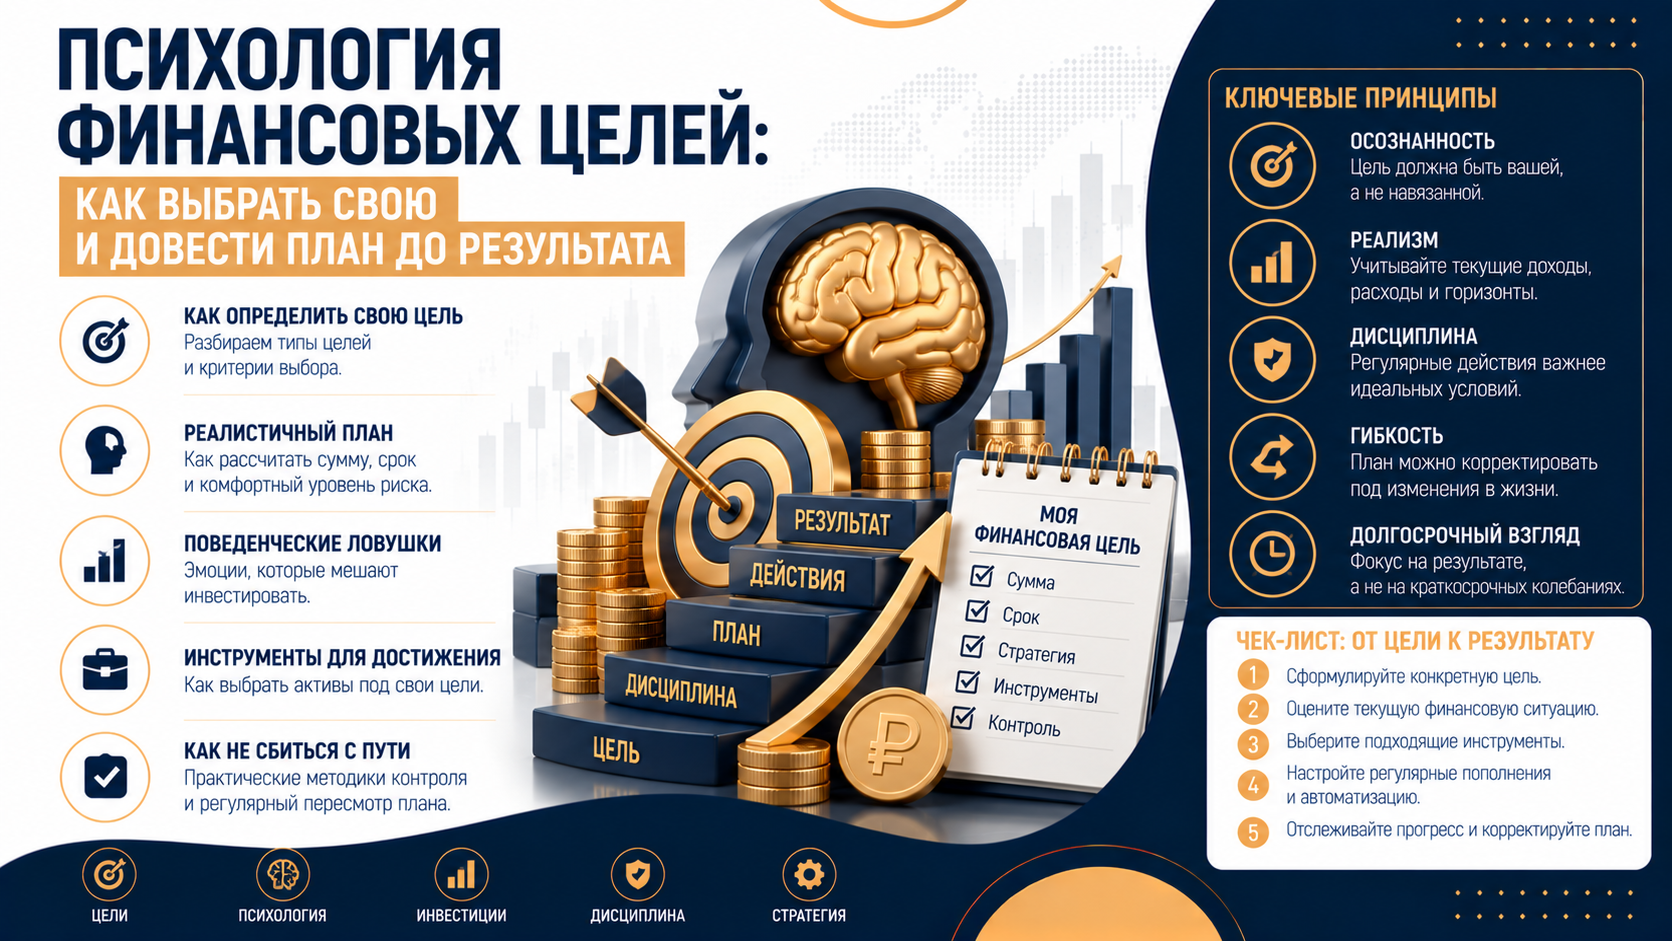
У цели «хочу больше денег» нет финишной черты. При одном и том же капитале человеку может быть нужно спокойствие на случай потери дохода, свобода сменить работу, отдельное жильё, помощь детям или возможность выбирать, сколько работать. Для каждого из этих запросов различаются нужная сумма, срок и допустимый риск.
Поэтому финансовый план стоит начинать не с ожидаемой доходности, а с описания жизни после достижения цели. Когда понятно, какое именно изменение требуется, можно сравнить несколько способов его получить, посчитать полную цену и выбрать подходящие инструменты. Такой порядок защищает от дорогой покупки, которая решает чужую задачу или лишь на время создаёт ощущение успеха.
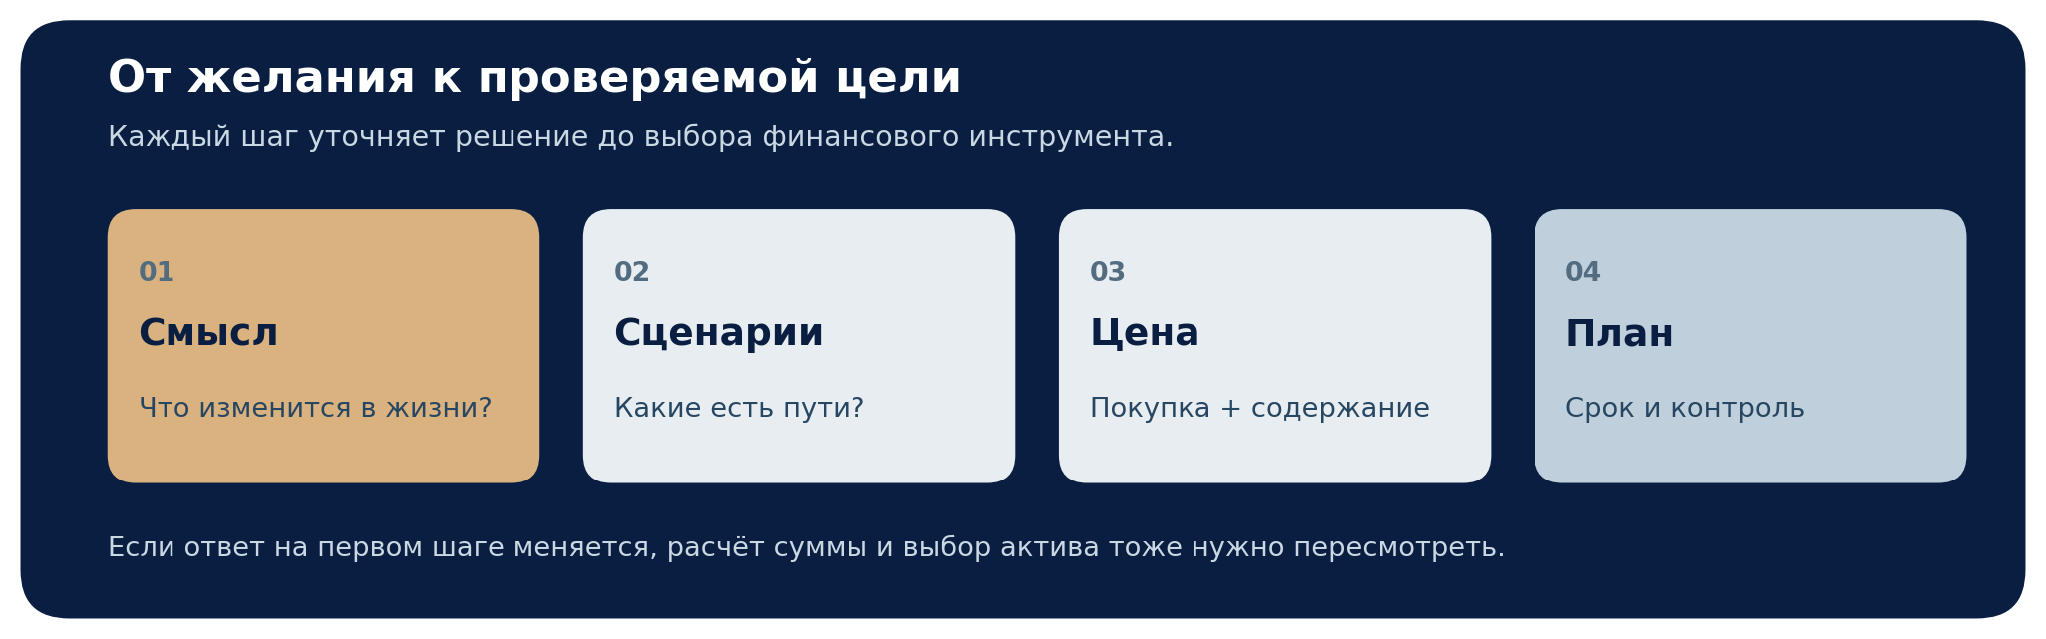
Четыре вопроса, которые проясняют настоящую цель
Проверка применима к квартире, бизнесу, автомобилю и капиталу для будущих расходов. Запишите ответы в конкретных действиях и суммах. Слово «комфорт» само по себе ничего не считает: «ребёнок добирается до школы не более 15 минут» уже позволяет сравнить районы и бюджеты.
| Проверка | Вопрос к себе | Что меняется в расчёте |
|---|---|---|
| Функция | Как будет выглядеть обычный день после достижения цели? | Фиксируются обязательные свойства покупки или нужный денежный поток. |
| Внешний взгляд | Сохранилось бы желание, если бы о результате никто не узнал? | Выделяется цена статуса. Осознанная трата на него допустима. |
| Достаточный масштаб | Какая самая доступная версия всё ещё решает задачу? | Появляется нижняя граница бюджета и ясная цена улучшений. |
| Последствия | Какие деньги, время и обязательства потребуются потом? | Добавляются содержание, налоги, ремонт, кредит и потеря гибкости. |
Ответы не обязаны вести к самой дешёвой версии. У семьи могут быть веские причины заплатить больше за безопасность, удобный район или архитектуру. Важно видеть, за какое качество платят и от какой другой возможности отказываются. Если условия жизни меняются, честный ответ на эти вопросы тоже может измениться.
Почему впечатление от цели бывает обманчивым
Сравнение с окружением легко сдвигает представление о достатке. Покупка соседа, коллеги или знакомого становится незаметной точкой отсчёта, хотя их доходы, обязательства и приоритеты неизвестны. В исследовании голландской почтовой лотереи даже выигрыш соседей был связан с изменением автомобильных покупок в ближайшем окружении. Это наблюдение не означает, что чужая покупка управляет каждым решением, но даёт повод проверить собственный мотив. Исследование потребления соседей
Полезна простая проверка: если престижный адрес или дорогой автомобиль приносит ценность именно через признание окружающих, внесите эту ценность в решение открыто. Затем спросите, согласны ли вы оплачивать её из собственного бюджета в течение многих лет. Скрытая статусная цель часто приводит к тому, что фактические расходы оказываются важнее первоначального желания.
Другая ловушка — представлять только день покупки. Радость от новизны реальна, но повседневная жизнь после переезда или крупного приобретения включает привычный маршрут, заботы и платежи. Исследования эмоциональных прогнозов показывают, что люди могут ошибаться в оценке того, как обстоятельства будут ощущаться в долгом периоде. Перед решением опишите обычный будний день через год: дорогу, хранение вещей, шум, обслуживание и доступное время. Исследование эмоционального прогноза
Пробная версия цели помогает проверить гипотезу с меньшими обязательствами. Перед покупкой дорогого автомобиля можно арендовать сопоставимую модель на обычную рабочую неделю; перед переездом — некоторое время пожить в выбранном районе; перед выходом из бизнеса — заранее смоделировать жизнь без текущего дохода. Это не замена финансовому расчёту, а способ уточнить его исходные требования.
Пять целей с одинаково крупной суммой могут означать разные задачи
Число в заявке накапливать капитал не раскрывает потребность. В следующих условных ситуациях суммы намеренно крупные, а решения иллюстрируют развилку, которую стоит проверить до выбора финансового продукта.
| Формулировка | Что может стоять за ней | Как проверить другой путь |
|---|---|---|
| «Квартира за 46 млн ₽» | Стабильный адрес и предсказуемая дорога ребёнка. | Сравнить жильё за 37–44 млн ₽ по маршруту, ремонту и запасу денег. |
| «Автомобиль за 39 млн ₽» | Экономия времени или значимый для владельца статус. | Проверить обычную неделю поездок, обслуживание и более доступный вариант. |
| «Капитал 50 млн ₽» | Желание сократить зависимость от трудового дохода. | Сначала назвать ежемесячный расход и срок выплат, затем считать запас. |
| «34 млн ₽ на своё дело» | Свобода выбирать проекты и график. | Отделить стоимость запуска от резерва семьи и расходов первых лет. |
| «33 млн ₽ на будущее ребёнка» | Выбор образования и жилья без долгового давления. | Разделить цели по срокам и уточнять их вместе с интересами ребёнка. |
Цель в 50 млн рублей может быть недостаточной для одного уровня расходов и избыточной для другого. Если планируются изъятия по 240 тыс. рублей в месяц, это 2,88 млн рублей за год, или 5,76% от начальных 50 млн до налогов и инфляции. Процент сам по себе не доказывает, что капитал сохранится: важны доходность после издержек, возможные убытки, период выплат и рост трат. Формулировка «жить на доход от капитала» становится рабочей только после такого расчёта.
Квартира: сравнивать условия жизни, а не только ценники
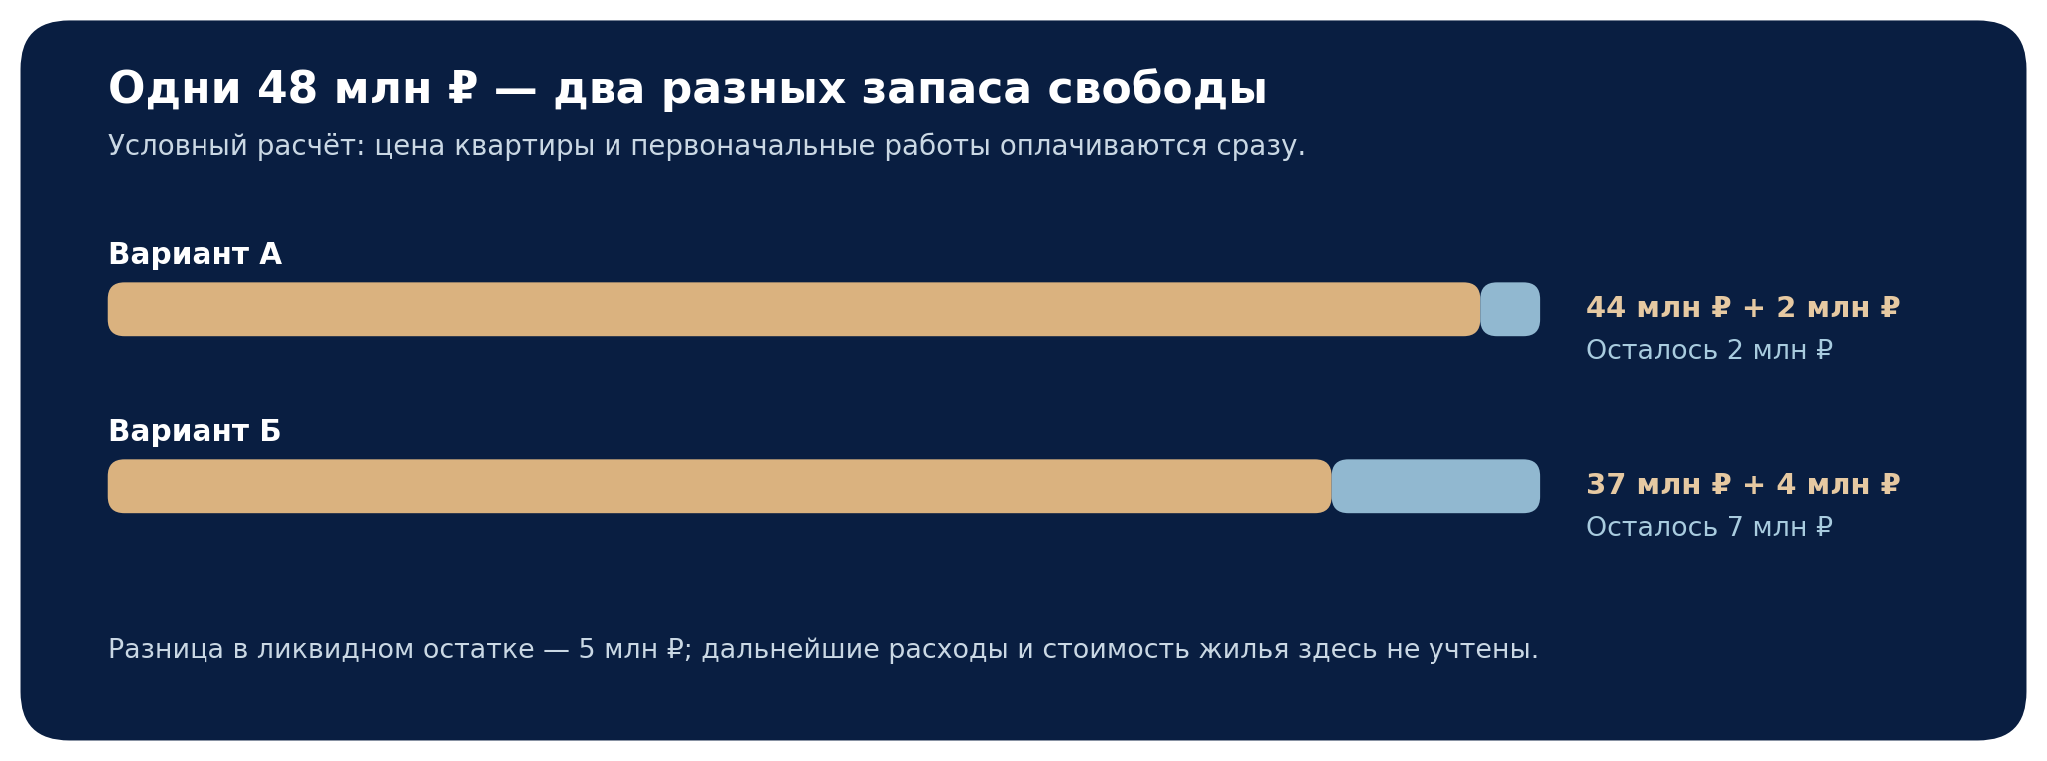
Представим семью с 48 млн рублей свободного капитала. Вариант А — квартира за 44 млн и первоначальные работы за 2 млн. Вариант Б — квартира за 37 млн и работы за 4 млн. У первой больше площадь и престижнее адрес; у второй удобный путь до школы и достаточно комнат. Это разные наборы свойств, а не универсальный выбор в пользу экономии.
| Сценарий | Сразу из 48 млн ₽ | Что остаётся выяснить |
|---|---|---|
| А: покупка за 44 млн ₽ | 46 млн ₽ с работами; ликвидно остаётся 2 млн ₽. | Реальные сроки ремонта, содержание и потребность семьи в резерве. |
| Б: покупка за 37 млн ₽ | 41 млн ₽ с работами; ликвидно остаётся 7 млн ₽. | Достаточны ли площадь, школа, маршрут и качество дома. |
| В: аренда на время выбора | При 220 тыс. ₽ в месяц: 2,64 млн ₽ за год без индексации. | Условия договора, возможный переезд и будущая цена покупки. |
В первых двух строках остаток показан после покупки и первичных работ, до последующих расходов. Разница в свободных деньгах составляет 5 млн рублей. В третьей строке капитал сохраняется до оплаты аренды и других трат; у семьи нет приобретённой квартиры. Поэтому 2,64 млн рублей годовой аренды нельзя просто сравнить с 41 или 46 млн рублей цены покупки: после покупки есть актив, но его стоимость в будущем неизвестна.
К полной цене владения добавляют регулярные платежи, ремонт, налоги на имущество, страхование по желанию или по условиям кредита, затраты на сделку и возможный период продажи. Если используется ипотека, отдельно учитывают первоначальный взнос, общую переплату и устойчивость семейного бюджета при снижении дохода. Выбор полезно проверять при сценарии смены работы или переезда: дорогое жильё может оказаться неудобным именно тогда, когда семье нужна свобода.
Как проверить достижимость без обещаний доходности
После определения задачи запишите срок, стартовый капитал, будущую сумму в ценах даты покупки и доступный регулярный взнос. Для первой грубой проверки можно исключить инвестиционный доход и рост цен. Если на цель в 42 млн рублей через восемь лет уже отложено 12 млн, недостающие 30 млн за 96 месяцев потребуют в среднем 312 500 рублей в месяц. Это арифметический ориентир, а не готовый инвестиционный план.
Если стоимость цели к тому моменту окажется 60 млн рублей, при том же стартовом капитале разрыв составит 48 млн рублей, или 500 тыс. рублей в месяц без доходности. Ни 60 млн, ни какой-либо темп роста здесь не прогнозируются: это стресс-сценарий, который показывает чувствительность плана к цене цели. При расчёте с ожидаемой доходностью нужно отдельно проверить расходы, налоги, риск убытка и возможность получить деньги к нужной дате.
Нереалистичный взнос — сигнал пересмотреть одно из условий, а не искать инструмент с обещанием невозможной доходности. Можно удлинить срок, изменить объём цели, найти иной способ закрыть потребность, увеличить регулярный доход либо направить часть уже имеющихся активов. Чем ближе конкретный платёж, тем важнее доступность денег и тем опаснее полагаться на восстановление рыночной цены к определённому дню.
Резерв на непредвиденные расходы лучше считать отдельно от суммы на долгую цель. Тогда потеря дохода или срочный ремонт не вынуждают продавать активы в неудачный момент. Для российской семьи размер и форма резерва зависят от обязательных расходов, стабильности заработка и доступности денег. О финансовой подушке
Контрольные точки делают цель пригодной для жизни
План не обязан оставаться неизменным восемь лет. Он нужен, чтобы видеть отклонения и принимать решения до того, как недостача станет слишком большой. Исследования российского финансового поведения отдельно рассматривают роль горизонта планирования и личных предпочтений: одних математических знаний для привычки сберегать недостаточно. Практический вывод — сделать проверку цели регулярной и простой. Исследование финансового поведения
| Когда проверять | Что смотреть | Возможное действие |
|---|---|---|
| Каждый месяц | Фактический взнос, обязательные платежи и запас на жизнь. | Исправить автоматический перевод, убрать забытые подписки. |
| Раз в квартал | Накопленную сумму и отставание от маршрута. | Изменить взнос или срок; проверить цену достижения цели. |
| Раз в год | Сохраняется ли сама потребность и подходящий сценарий. | Заново сравнить покупку, аренду или иную реализацию. |
| После крупного события | Доход, состав семьи, здоровье, жильё и долги. | Пересчитать резерв, приоритеты и допустимый риск. |
Слишком жёсткая норма накоплений тоже может сломать план. Если ради цифры семья регулярно отказывается от важных текущих потребностей, возникает соблазн забрать накопленное разом или вовсе прекратить взносы. Заранее выделенный бюджет на повседневную жизнь и удовольствия делает долгую цель выполнимее. Невостребованные сервисы и автоматические списания стоит пересматривать без превращения экономии в самоцель.
Хорошая финансовая цель описывает результат в жизни, цену нескольких способов его получить и предел обязательств, с которыми человек согласен жить. Сначала определяется достаточное качество решения, затем — сумма, горизонт, резерв и инструмент. Регулярная проверка помогает вовремя признать, что обстоятельства или собственные желания изменились, и скорректировать маршрут без гонки за произвольным числом.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, юридической или налоговой рекомендацией. Все суммы и сценарии условны. Перед крупным финансовым решением следует проверить личные обстоятельства, документы сделки, расходы, налоги, риски и доступность резерва.
 IPG в Telegram


 Получить