Фонды облигаций и срок цели: как не зависеть от цены пая в день платежа

Фонд облигаций способен держать десятки выпусков и снижать зависимость от одного эмитента. Но слово «облигации» в названии не означает, что паи будут стоить нужную сумму в день покупки квартиры, оплаты обучения или сделки по бизнесу. Даже портфель качественных бумаг меняется в цене, когда движутся рыночные ставки и кредитные спреды.
Для цели с конкретной датой важна не только вероятность возврата долга эмитентами, но и возможность забрать требуемое количество рублей вовремя. У инвестора с платёжом 38 млн рублей через полгода и у инвестора с такой же суммой через семь лет совершенно разная способность ждать восстановления цены. Выбор фонда начинается с календаря платежей и допустимого недобора, а уже затем — с ожидаемой доходности.
Почему кредитная надёжность не равна безопасности цели
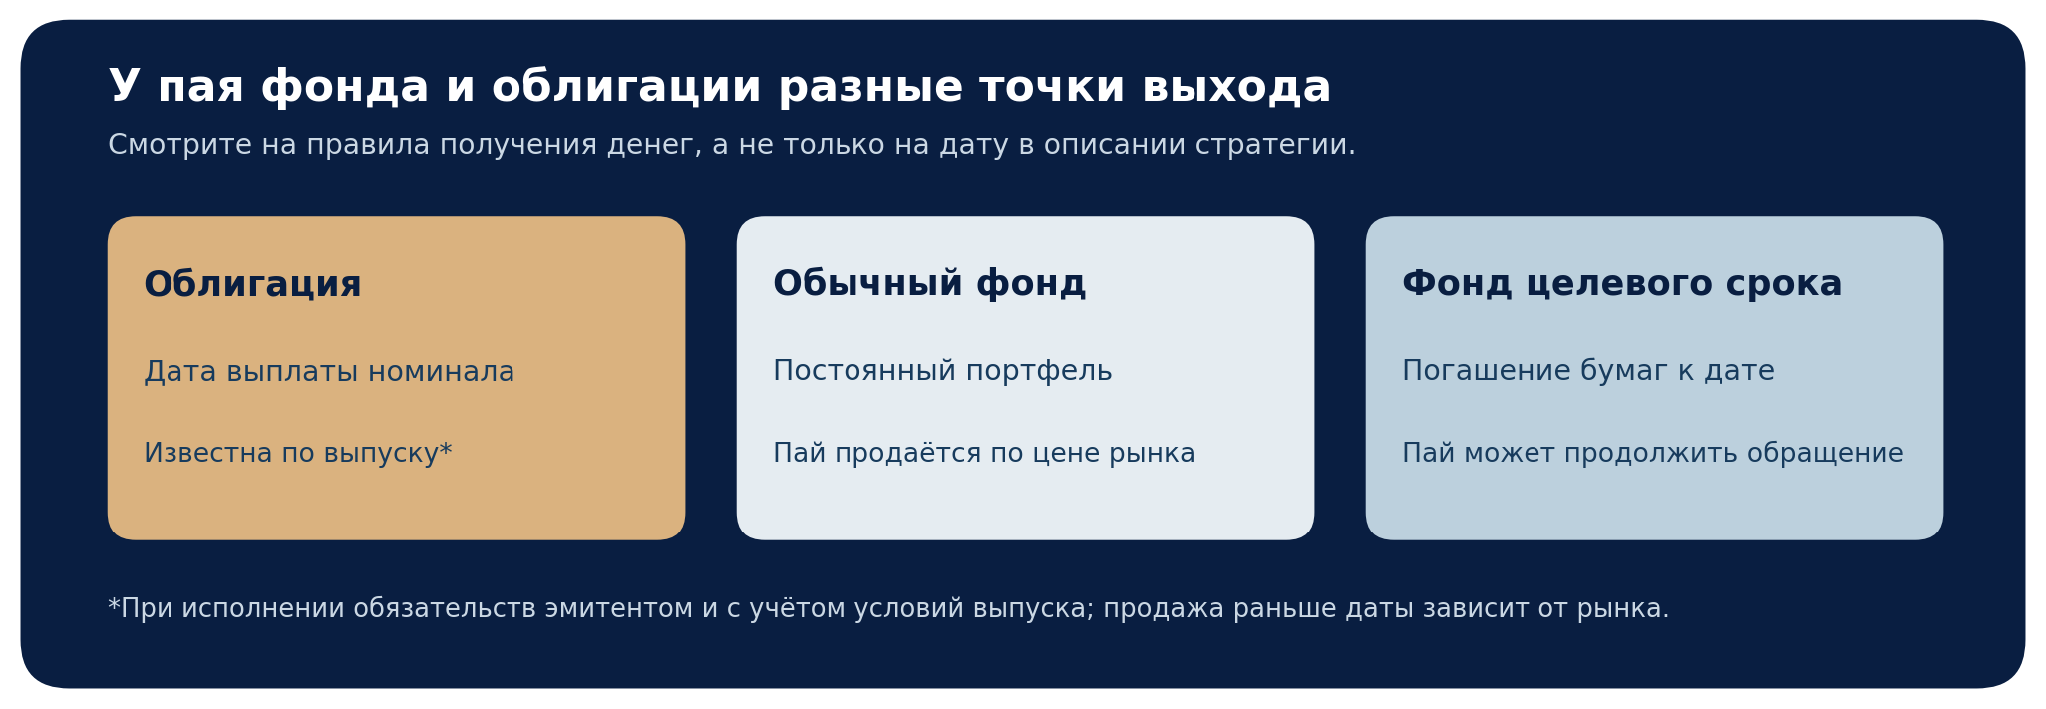
Облигация с фиксированным номиналом имеет предусмотренные выпуском сроки выплат. Если эмитент исполнит обязательства и инвестор не продаст бумагу раньше, к погашению он получит установленный номинал и положенные по условиям купоны. Важны цена покупки, амортизация, оферта, плавающая формула купона и возможность досрочного погашения. Продажа до срока остаётся сделкой по текущей рыночной цене.
Пай обычного облигационного фонда даёт долю в портфеле, состав которого обновляется. При погашении одних выпусков фонд может покупать новые, поэтому у пая обычно нет даты, когда он обязан превратиться в фиксированное количество рублей. Даже если облигации внутри фонда не допускают дефолтов, пай может просесть из-за повышения рыночной доходности. Банк России прямо указывает на риск изменения стоимости паёв и отсутствие страхования инвестиций по правилам банковских вкладов. Пояснения Банка России о ПИФ
| Инструмент | Что происходит к дате | Оставшийся риск |
|---|---|---|
| Отдельный выпуск | Номинал выплачивается по графику при исполнении обязательств. | Эмитент, условия выпуска и цена при досрочной продаже. |
| Фонд широкого рынка | Портфель обновляется, пай продаётся или погашается по правилам фонда. | Рыночная цена, меняющаяся дюрация, кредит, комиссии и спред. |
| Фонд с целевым сроком | Бумаги подбирают к периоду; судьбу самого пая определяют правила. | Необязательное закрытие фонда, качество бумаг, издержки и ликвидность. |
| Фонд денежного рынка | Короткие операции регулярно возобновляются. | Доход меняется вслед за ставками; стоимость пая и выход не гарантированы. |
Особое внимание нужно к выражению «целевой срок». Оно может описывать погашение облигаций в портфеле, а не автоматический возврат денег владельцу пая. Некоторые российские фонды после целевой даты переходят к следующему циклу, сохраняя паи в обращении. Если сумма нужна в определённый день, инвестору следует заранее посмотреть правила продажи и погашения паёв, даты обновления стратегии и доступность торгов. Пример механизма продления стратегии
Дюрация показывает чувствительность цены, но не обещает результат
Модифицированная дюрация позволяет приближённо оценить, насколько изменится цена при небольшом сдвиге рыночной доходности: изменение цены в процентах ≈ −дюрация × изменение доходности в процентных пунктах. Для портфеля 40 млн рублей рост доходности на один процентный пункт даёт ориентир минус 200 тыс. рублей при дюрации 0,5 года, минус 800 тыс. при двух годах и минус 2 млн при пяти годах. Это расчёт одного фактора, а не наблюдавшаяся или обещанная доходность. Как работает дюрация

При снижении доходности знак ориентировочного эффекта меняется, однако одинаковой прибылью рассчитывать нельзя: выплаты по бумагам, выпуклость, движение ставок разных сроков и кредитных спредов изменяют результат. Для корпоративного фонда ухудшение оценки заёмщика способно снизить цену даже без повышения ключевой ставки. Высокая доля бумаг одного сектора создаёт общий риск, который не исчезает от большого числа выпусков.
У широкого фонда дюрация может вырасти без новой покупки паёв инвестором. Состав индекса меняется, погашенные бумаги заменяются, эмитенты выпускают долг более длинного срока, управляющий пересматривает портфель. Дюрация в день входа не описывает автоматически риск через два года. В правилах и свежем раскрытии стоит проверить фактический показатель, диапазон допустимых сроков и то, как часто публикуется состав.
Доходность портфеля к погашению — ориентир, а не ставка по вкладу
Средняя доходность облигаций в фонде обычно рассчитывается по нынешним ценам и денежным потокам отдельных выпусков. Это характеристика текущего набора бумаг при принятых допущениях. Доход владельца пая за его срок владения зависит от того, по какой цене пай куплен и продан, как меняется портфель, куда направляются купоны, что происходит с дефолтами и какие расходы удерживаются из активов.
Например, две стратегии могут сегодня показывать похожую доходность к погашению, но иметь дюрации 0,7 и 4 года. При необходимости продать паи через девять месяцев отклонение цены от расчётного сценария у них будет разным. Даже совпадение горизонта инвестора со средней дюрацией фонда не превращает первоначальный показатель доходности в гарантию: дюрация и ставки меняются, а кредитные потери и комиссии не отменяются. Ограничения расчётной доходности
Заранее нельзя вывести из прошлых лет универсальное правило «любой фонд облигаций безопасен после трёх лет». Для разных наборов бумаг, периодов ставок, кредитного качества и точных дат выхода результаты различаются. При заданной сумме к конкретному дню полезнее считать неблагоприятный сценарий: сколько рублей может не хватить после падения цены и откуда взять разницу.
Шесть проверок перед покупкой фонда в России
Начните с правил доверительного управления и текущего раскрытия, затем сравните несколько фондов одной задачи. Витрина ПИФ Банка России помогает увидеть, в частности, стратегию, результаты и указанные расходы; актуальные характеристики конкретного фонда нужно проверять по его документам. Витрина данных ПИФ
| Показатель | Что искать в документах | Почему это важно для срока |
|---|---|---|
| Дюрация и пределы | Текущая величина, метод расчёта и ограничения стратегии. | Цена пая может измениться сильнее, чем позволяет дата платежа. |
| Кредитное качество | Состав, крупнейшие эмитенты, рейтинги, доли ВДО. | Высокая доходность может компенсировать риск невыплаты. |
| Сроки выпусков | Погашения, оферты, флоатеры и действия после целевой даты. | Срок бумаг и дата получения денег владельцем пая различаются. |
| Полные расходы | Вознаграждение, прочие расходы, комиссии брокера. | Расходы уменьшают результат, особенно на коротком горизонте. |
| Выход из пая | Биржевой объём и спред, расчётная цена, порядок погашения. | В день продажи возможны дисконт и ограниченная ликвидность. |
| Валюта и выплаты | Валюта обязательств, состав активов и политика распределения. | Рублёвая цель требует контроля валютного несовпадения. |
Фонд денежного рынка держит обычно значительно более короткие операции, поэтому его чувствительность к движению длинных ставок меньше. Но доход не фиксируется на весь срок цели: он следует за ставками денежного рынка с учётом расходов. Стоимость пая способна колебаться, а биржевая цена продажи зависит от заявок и условий торгов. Такой фонд не следует считать банковским вкладом с той же защитой. Особенности фондов денежного рынка
Как горизонт меняет подход: пять условных ситуаций
Ниже не готовые рекомендации по долям, а способ сопоставить срок и риск недобора. Во всех примерах суммы и обстоятельства придуманы заново. Для одного инвестора даже небольшая просадка недопустима, для другого часть капитала можно оставить под длительную инвестиционную задачу.
| Когда нужны рубли | Условная цель | Что сравнить в первую очередь |
|---|---|---|
| Через 4 месяца | 36 млн ₽ на первый взнос по сделке. | Доступность денег к дате, вклад или счёт, краткосрочные инструменты; не рассчитывать на рост цены длинного фонда. |
| Через 18 месяцев | 39 млн ₽ на строительство дома. | График платежей, короткие выпуски с подходящими датами и риск досрочной продажи. |
| Через 3 года | 44 млн ₽ на покупку жилья. | Лестницу выплат, фонд целевого периода с ясными правилами и резерв при росте цены жилья. |
| Через 7 лет | 48 млн ₽ на образование и жильё ребёнка. | Разделение на несколько целей; широкий фонд возможен лишь с планом снижения риска ближе к выплате. |
| Серия платежей | 34 млн ₽ на этапы проекта за 4 года. | Несколько дат и сумм: портфель с одной «средней» датой не закрывает весь график. |
Облигационная лестница — набор выпусков с погашениями около запланированных платежей — может уменьшить зависимость от рыночной цены при продаже. Она требует диверсификации, проверки эмитентов, номинала выплат и реальной возможности купить нужный объём. Целевой фонд может упростить подбор бумаг, но не превращает кредитный риск в ноль и не выдаёт владельцу заранее фиксированную сумму. Периодические купоны, поступающие до платежа, тоже нужно где-то разместить.
По мере приближения платежа риск оценивают заново
Допустим, семье потребуется 45 млн рублей через четыре года, а для этой задачи сейчас выделено 42 млн. Недостающие 3 млн планируется покрыть будущими взносами из дохода, а не обещанной рыночной прибылью. Если дата и сумма жёсткие, инвестиционный риск разумно ограничивать доступным запасом сверх обязательного платежа. Рост цены цели, снижение доходов и непредвиденные расходы требуют отдельного резерва.
| Контрольная точка | Вопрос | Возможное действие |
|---|---|---|
| За 4 года | Какой убыток не помешает внести 45 млн ₽ в срок? | Отделить обязательную часть от капитала, которым можно рисковать. |
| За 2 года | Совпадают ли сроки бумаг и платежа? | Сокращать зависимость от фонда с плавающей дюрацией, если риск высок. |
| За 12 месяцев | Хватит ли денег после стресс-сценария и расходов? | Уточнить сумму, продать рисковую часть по плану, выстроить ликвидность. |
| За 1–3 месяца | Можно ли получить точную сумму в день расчётов? | Обеспечить доступный рублёвый остаток и проверить сроки вывода. |
Переход к более коротким инструментам не обязательно выполнять каждую неделю. В плане можно заранее назначить две или три даты проверки, порог допустимого отставания и порядок действий, если обстоятельства изменились. Продажа паёв несёт биржевой спред, комиссии и возможные налоговые последствия; слишком частые перестановки могут съесть пользу от уменьшения риска.
Для обязательного платежа «надёжность» измеряется не названием актива, а совпадением его денежных свойств с задачей: нужные рубли, нужный день и приемлемая величина возможного недобора. Отдельная облигация, фонд широкого рынка, стратегия целевого срока и фонд денежного рынка решают разные задачи. Читайте правила конкретного инструмента и пересматривайте риск по мере приближения даты, когда ждать восстановления уже нельзя.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, юридической или налоговой рекомендацией. Все суммы и сценарии условны; расчёты дюрации являются приближением. Перед покупкой или продажей следует проверить правила фонда и выпуска, расходы, налоги, ликвидность, сроки платежей и допустимый убыток.
 IPG в Telegram


 Получить