Демография и инфляция: что идеи Чарльза Гудхарта означают для России
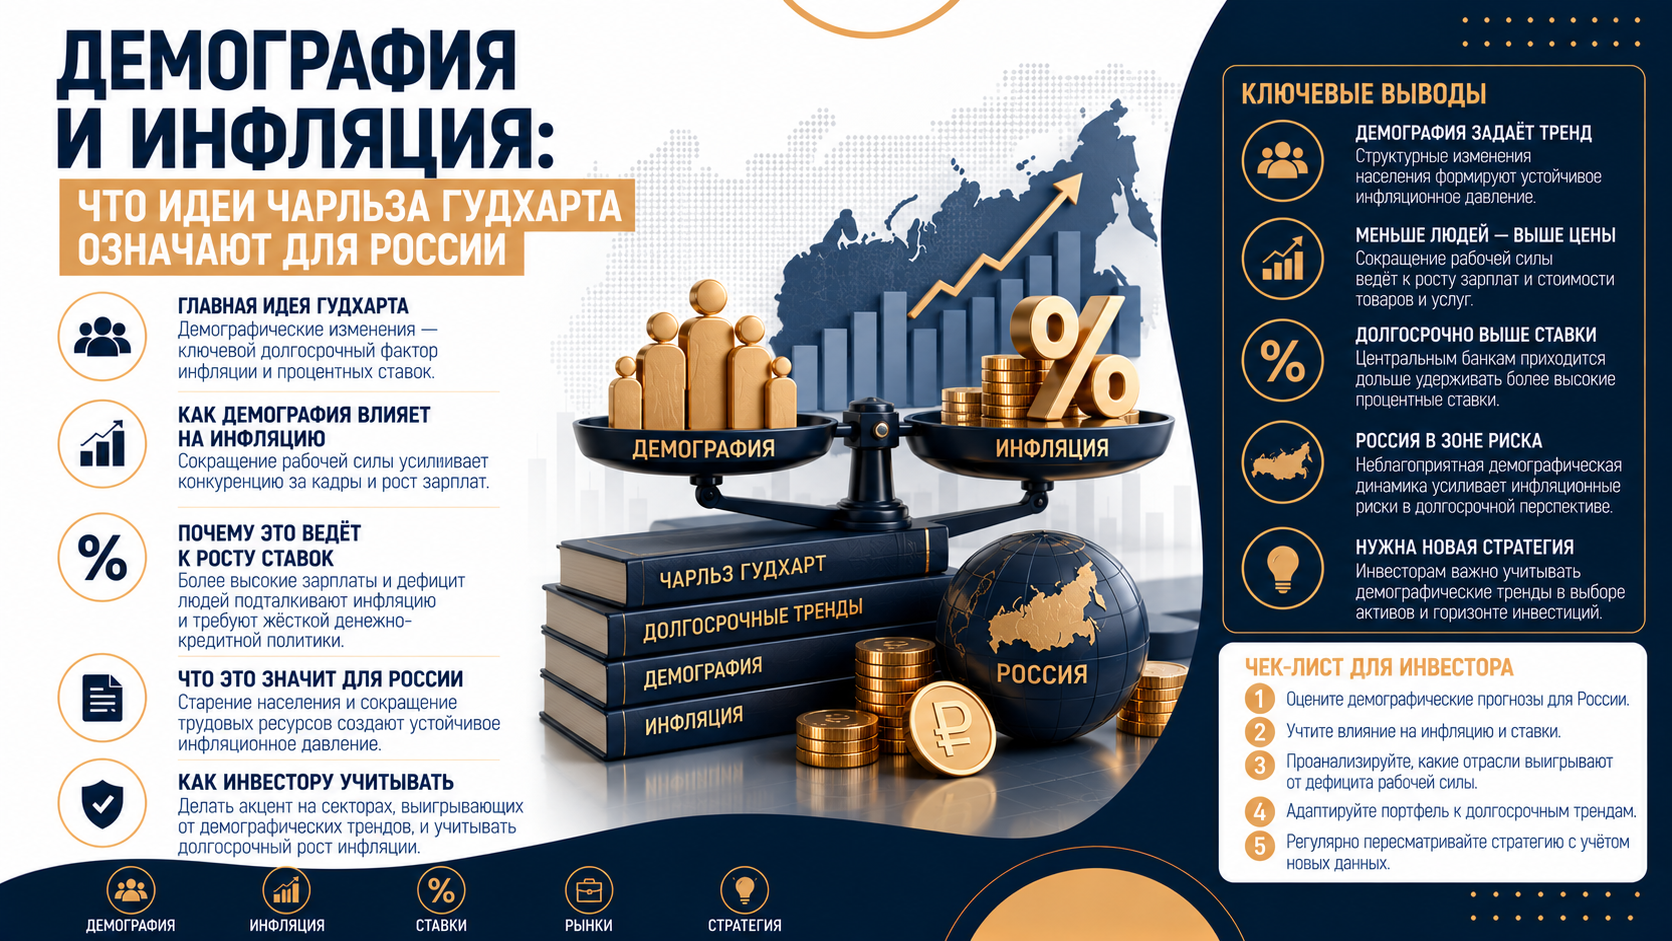
Демография действует медленно, зато затрагивает сразу несколько основ экономики: число работников, спрос на медицинскую помощь и уход, семейные расходы и бюджет. Чарльз Гудхарт и Манодж Прадхан связывали выход многочисленных поколений из трудоспособного возраста с возможным разворотом прежнего сочетания дешёвого труда и низкой инфляции. Для России это полезная схема вопросов, а не готовый прогноз цен, курса рубля или доходности облигаций.
Чтобы использовать эту идею в финансовом планировании, нужно разделить три уровня: что известно о возрастной структуре, как экономика может на неё ответить и какой результат получит владелец рублёвых активов. Дефицит труда способен повысить издержки бизнеса, но производительность, занятость и спрос способны изменить итог. Повышение бюджетных расходов тоже не означает автоматического печатания денег. Сценарии следует проверять по данным, а затем пересчитывать собственные цели в покупательной способности. Исследование о демографии и экономике
Что показывает российский демографический прогноз
Росстат в своём долгосрочном прогнозе оценивал долю населения старше трудоспособного возраста в 24,5% в 2023 году и 26,9% в 2045 году. Это рост доли на 2,4 процентного пункта, а не утверждение, что каждый работающий будет содержать строго определённое число пожилых людей. Показатель зависит от официальных границ трудоспособного возраста; реальное участие старших групп в работе, занятость молодёжи и региональная структура также имеют значение.
Прогноз построен при демографических предпосылках и исключает население новых регионов, что важно для сопоставления рядов. Он говорит о долгосрочном сдвиге, а не о неизбежной нехватке любого специалиста в каждом городе. Для отдельных отраслей решающими могут оказаться квалификация, мобильность, зарплата и инвестиции в оборудование. Демографический прогноз Росстата
| Изменение | Вероятный канал влияния | Что способно изменить эффект |
|---|---|---|
| Меньше новых работников | Конкуренция за кадры и более высокие затраты на труд. | Рост производительности, обучение, участие старших групп. |
| Больше пожилых людей | Спрос на медицину, уход и доступные услуги. | Профилактика, организация ухода, технологии. |
| Иная структура семей | Перераспределение времени и расходов домохозяйств. | Доступность услуг, доходы, поддержка семьи. |
| Изменение бюджетной нагрузки | Пересмотр расходов, налогов и заимствований. | Темпы роста экономики и качество бюджетных решений. |
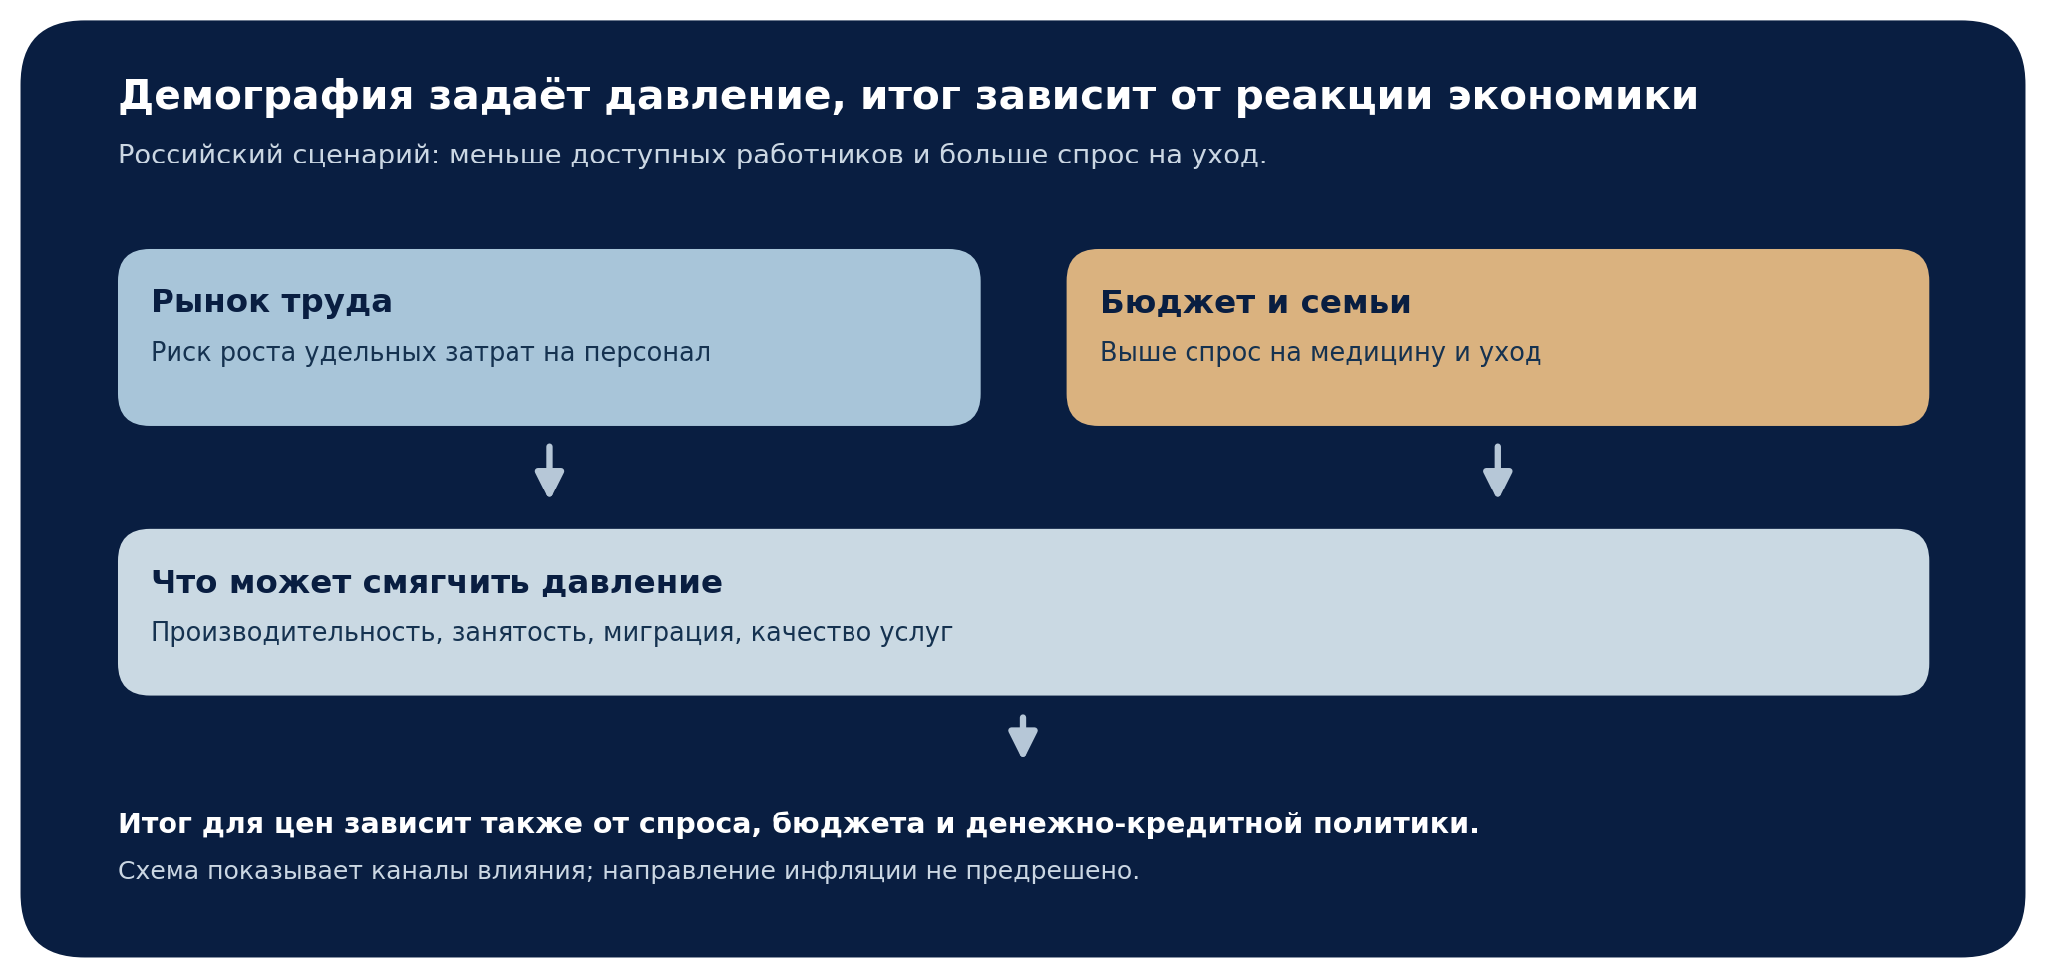
Старение может усилить инфляционное давление, но не определяет цифру инфляции
Если работодатель вынужден повышать зарплаты быстрее, чем выпускает товаров и услуг на одного сотрудника, себестоимость растёт. Часть компаний переносит её в цены. Особенно чувствительны услуги, где труд трудно заменить оборудованием: уход, некоторые виды медицины, строительство и бытовой сервис. Это один канал давления. Другой состоит в том, что расширение предложения товаров или слабый спрос могут сдержать повышение цен даже при удорожании труда.
Поэтому связь «старение равно инфляция» слишком короткая. На результат влияют производительность, миграция, участие людей в труде, импорт, курс, конкуренция, инфляционные ожидания и решения бюджета и Банка России. Рост зарплат может быть устойчивым без ускорения цен, если выпуск на работника растёт достаточно быстро. Напротив, высокий спрос при ограниченном предложении усиливает перенос издержек в цены. Это объясняет, почему одинаковый демографический сдвиг не обязан давать одинаковую инфляцию в разных странах.
Банк России в своих направлениях денежно-кредитной политики отмечает сохраняющиеся ресурсные ограничения и значение производительности труда для роста реальных зарплат без чрезмерного ценового давления. В сентябрьском решении регулятор также выделял риск, когда зарплаты долго растут быстрее производительности. Это условная причинная связь, а не обещание, что инфляция будет постоянно ускоряться. О производительности и инфляции Решение Банка России
Бюджет и центральный банк решают разные части задачи
Возрастные расходы могут увеличивать давление на бюджет: пенсии, лечение и уход требуют ресурсов. Однако поступление государственных денег в экономику не сводится к выпуску «пустых купюр». Расходы финансируются налогами, заимствованиями, перераспределением других статей и иными доходами. Значение для инфляции имеет общий баланс спроса и возможностей производства, а также реакция денежно-кредитной политики. Высокая ставка охлаждает кредит и спрос с задержкой; она не создаёт новых работников и больничные мощности сама по себе.
Если бюджет поддерживает спрос быстрее, чем растёт предложение, Банку России может потребоваться дольше удерживать жёсткие денежные условия. Но вывод о «бессилии» центрального банка неверен: регулятор влияет на кредит, сбережения и ожидания, а его заявленная цель — инфляция вблизи 4%. Точный итог зависит от состава и масштаба расходов, источников финансирования и доверия к политике. Для инвестора полезнее отслеживать эти связи, чем выводить неизбежный сценарий из одного дефицита бюджета. Цель и механизм денежно-кредитной политики
Долгосрочные зарубежные стресс-прогнозы требуют такого же чтения. Например, британский бюджетный орган оценил, что при сохранении предпосылок его базового сценария государственный долг может приблизиться к 300% ВВП к середине 2070-х. Это условная проекция на полвека, которая меняется при изменении налогов, расходов, производительности и процентных ставок. Она не является нынешним уровнем долга Великобритании и не переносится механически на российский бюджет. Условия долгосрочной бюджетной проекции
Налоги на землю и доступность жилья требуют отдельного расчёта
Идея сильнее облагать стоимость земли связана с её неподвижностью: участок нельзя перевести в другую страну, как финансовый актив. Теоретически это может уменьшить выгоду от неиспользуемой дорогой земли и дать бюджету более устойчивую базу. Но от введения или повышения земельного налога не следует автоматическое снижение цены любой квартиры. Имеют значение предложение участков, плотность застройки, инфраструктура, ипотечные условия и то, на кого фактически ляжет налог.
В России земельный налог уже существует как местный; ставки и льготы зависят от муниципального образования, а в городах федерального значения — от законов соответствующего субъекта. Поэтому тезис о «переходе на налог на землю» нельзя подавать как готовую российскую реформу или прогноз для владельцев недвижимости. Прежде чем сравнивать нагрузку на труд и недвижимость, надо считать доходы бюджета, влияние на арендаторов и владельцев с низким денежным доходом, а также возможные льготы. Порядок земельного налога
Доступность жилья действительно влияет на семейное планирование, но стоимость квадратного метра — один из факторов наряду с доходами, уверенностью в занятости, услугами ухода за детьми и личными обстоятельствами. Снижение цены участка может не полностью перейти в цену готового жилья. Для конкретной семьи практичнее строить план по собственному графику расходов и доходов, чем ожидать, что одно налоговое решение быстро изменит рынок.
Старение других стран меняет внешнюю среду России
Возрастная структура крупных торговых партнёров способна влиять на спрос на сырьё, оборудование и потребительские товары, на потоки капитала и на конкуренцию за квалифицированных работников. Но из старения населения Китая, Европы или Японии нельзя напрямую вывести дату их кризиса и цену российских экспортных компаний. Производительность, миграция, политика и структура внешней торговли различаются. Российскому инвестору важно рассматривать несколько сценариев спроса и курса, а не ставить весь капитал на один демографический сюжет.
Японию часто приводят как пример того, что стареющая страна способна поддерживать высокий уровень жизни благодаря производительности и организации труда. Это не готовый рецепт и не основание игнорировать бюджетный риск. Точно так же изменение возрастной структуры Китая не доказывает неизбежность экономического обвала: выпуск на работника и отраслевые сдвиги могут компенсировать часть сокращения рабочей силы. Для России главный вывод состоит в ценности инвестиций в эффективность и в осторожности к слишком уверенным международным прогнозам.
Что означает термин финансовые репрессии
В экономической литературе так называют набор мер, при которых государство облегчает финансирование долга за счёт ограничений финансового рынка или устойчиво низких реальных ставок для сберегателей. Исторически сюда относили административные ограничения ставок, требования к институтам держать госбумаги и барьеры движения капитала. Отдельный эпизод отрицательной реальной доходности не доказывает наличие такого режима: фактическая инфляция может неожиданно превысить ожидаемую доходность бумаги и без специального принуждения.
Для держателя облигации важна экономическая сторона: если доход после налога и расходов отстаёт от роста цен, покупательная способность уменьшается, хотя номинальная сумма увеличивается. Международные исследования рассматривают такую передачу покупательной силы от кредиторов заёмщику как один из каналов уменьшения реального долга. Но утверждать, что российские банки или пенсионные институты обязательно заставят покупать убыточные бумаги либо что будут введены новые валютные запреты, оснований нет. Это возможные политические сценарии, а не установленный план. Исследование реальной стоимости долга
Как инфляция меняет результат вложения 45 млн рублей
Возьмём полностью условный однолетний результат: 45 млн рублей принесли 12% номинально, и к концу года на счёте 50,4 млн. Чтобы понять покупательную силу, делим эту сумму на индекс роста цен. При инфляции 6% она равна примерно 47,55 млн рублей в ценах начала года, при 12% — 45 млн, при 18% — 42,71 млн. Реальная доходность считается как (1 + номинальная доходность) / (1 + инфляция) − 1, поэтому простое вычитание процентов даёт только приближение.
| Инфляция за год | Номинально к концу года | В ценах начала года | Реальная доходность |
|---|---|---|---|
| 6% | 50,4 млн ₽ | 47,55 млн ₽ | +5,66% |
| 12% | 50,4 млн ₽ | 45,00 млн ₽ | 0% |
| 18% | 50,4 млн ₽ | 42,71 млн ₽ | −5,08% |
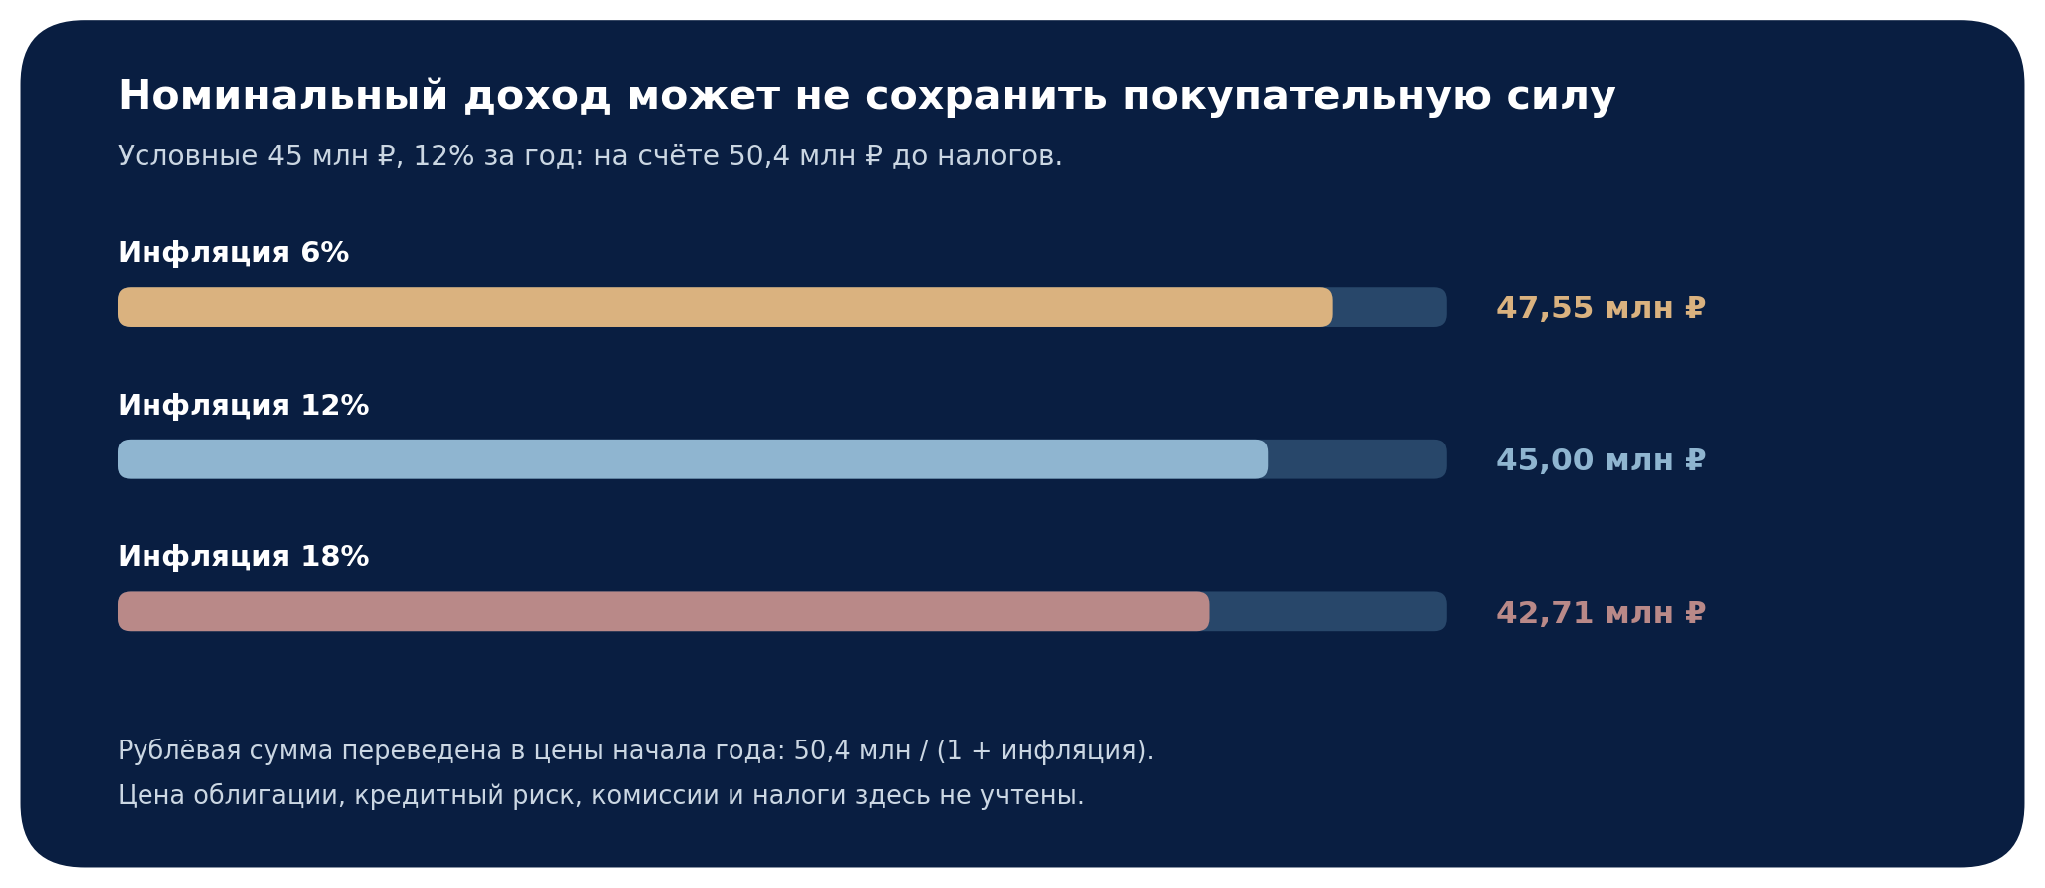
Числа не являются доходностью доступной сегодня бумаги или прогнозом инфляции. В модели нет НДФЛ, брокерских расходов, кредитного риска и рыночного изменения цены. Если долгую облигацию с фиксированным купоном потребуется продать раньше срока, рост рыночных ставок способен уменьшить её цену; при большем сроке чувствительность обычно выше. Облигации с плавающим купоном и иные инструменты меняют набор рисков, но не устраняют их. Параметры и риски облигаций
Будущую цель считают в будущих рублях
Инфляционный риск виден не только в годовой доходности портфеля. Если семейная цель стоит 42 млн рублей сегодня и должна быть оплачена через десять лет, при условном ежегодном удорожании на 4% потребуется около 62,2 млн, при 7% — 82,6 млн, при 10% — 108,9 млн. Разница между крайними сценариями достигает примерно 46,7 млн рублей. Выбранные темпы придуманы для проверки устойчивости, а не отражают прогноз Банка России или цену конкретного жилья и услуг.
| Условный рост цены цели | Сегодня | Через 10 лет | Прибавка к первоначальной сумме |
|---|---|---|---|
| 4% в год | 42,0 млн ₽ | 62,2 млн ₽ | 20,2 млн ₽ |
| 7% в год | 42,0 млн ₽ | 82,6 млн ₽ | 40,6 млн ₽ |
| 10% в год | 42,0 млн ₽ | 108,9 млн ₽ | 66,9 млн ₽ |
Для длинной цели важно раз в год обновлять стоимость самой цели, а не только смотреть общую инфляцию. Медицинская услуга, уход, аренда и недвижимость могут дорожать иначе, чем средняя потребительская корзина. По мере приближения даты платежа часть денег, необходимую в ближайшие годы, разумно оценивать отдельно от долгого рискованного капитала: потеря ликвидности непосредственно перед расходом может оказаться опаснее среднего годового отклонения доходности.
Как перевести долгий демографический риск в решения по портфелю
| Часть финансового плана | Основной вопрос | Что пересматривать |
|---|---|---|
| Резерв ближайших расходов | Хватит ли ликвидных денег без продажи акций? | Срок расходов, надёжность доступа, покупательную силу. |
| Рублёвые облигации | Каков доход после инфляции и расходов? | Дюрацию, график погашений, качество заёмщика. |
| Акции и доли бизнеса | Может ли бизнес переложить рост издержек? | Денежный поток, долг, оценку и отраслевые ограничения. |
| Недвижимость | Каковы чистые доходы и расходы владения? | Налог, ремонт, ликвидность, местный спрос. |
Диверсификация по классам активов и срокам снижает зависимость от одного исхода, но не гарантирует сохранение капитала. Акции могут реагировать на инфляцию ростом выручки, однако прибыль сжимается, если затраты растут быстрее цен, а высокая ставка повышает стоимость долга. Недвижимость требует затрат и может продаваться долго. Облигация фиксирует обещанные выплаты, но её реальная ценность и цена при досрочной продаже меняются. Каждый инструмент надо сопоставить с будущим обязательством, а не назначать универсальным «защитником от старения».
Раз в год полезно проверить четыре вещи: как изменилась стоимость целей, совпадают ли сроки активов и платежей, каков результат после инфляции и налогов, не сконцентрирован ли капитал на одном макроэкономическом сценарии. Идея Гудхарта помогает задавать эти вопросы заранее. Она не сообщает, в какой месяц покупать ОФЗ, когда произойдёт кризис и какой будет инфляция через десять лет.
Дисклеймер
Материал носит информационный характер и не является индивидуальной инвестиционной, финансовой, налоговой или юридической рекомендацией. Примеры с 42 млн и 45 млн рублей, доходностью и инфляцией условны; долгосрочные прогнозы зависят от предпосылок. Рыночная стоимость активов может снижаться, а фактический результат после расходов и налогов отличаться от расчётов. Перед финансовым решением следует проверить условия инструмента и допустимый для себя риск.
 IPG в Telegram


 Получить